厚生年金の算出法
まだ修正の可能性あり。
準備
いわゆる厚生年金は、
一階部分+二階部分
になっています。
一階を【老齢基礎年金】
二階を【老齢厚生年金】
と呼びます。
面倒な事に、サイトによって「一階+二階」を厚生年金と呼ぶ所もあります。「老齢」を省略するのが普通です。以下、省略します。
基礎年金は国民年金とも呼ばれます。国民年金の満額は40年です。厚生年金は70歳まで加入していることにより増えて行きます。満額は70歳とも言えます。
基礎年金は支払ってきた年数に依存します。
厚生年金は、支払ってきた年数と給与、賞与に依存します。
基礎年金は直近の最高値は6万8千円(2024年度)で、年により変動します。
厄介なのは厚生年金で、その計算式があって、下記によります。
さて、計算ですが、
その前に、概略を頭に入れます。簡単です。
厚生年金に加入していた期間は普通40年間ですが、最高70歳まで加入できます。
厚生年金額は、
2003年度より前は
加入していた期間の
月給の総額x係数1
2003年度からは
加入していた期間の
(月給の総額+ボーナスの総額)*x係数2
* 年収の総額ですね
簡単ですよね。
ただ、月給って毎年ベースアップ・昇給します。40年間働いていたら結構面倒な計算でしょ。ボーナスも同様。だから実際の式はもう少し分かり難い計算になります。が、やっていることはこんな単純な事だと思えば理解も容易です。
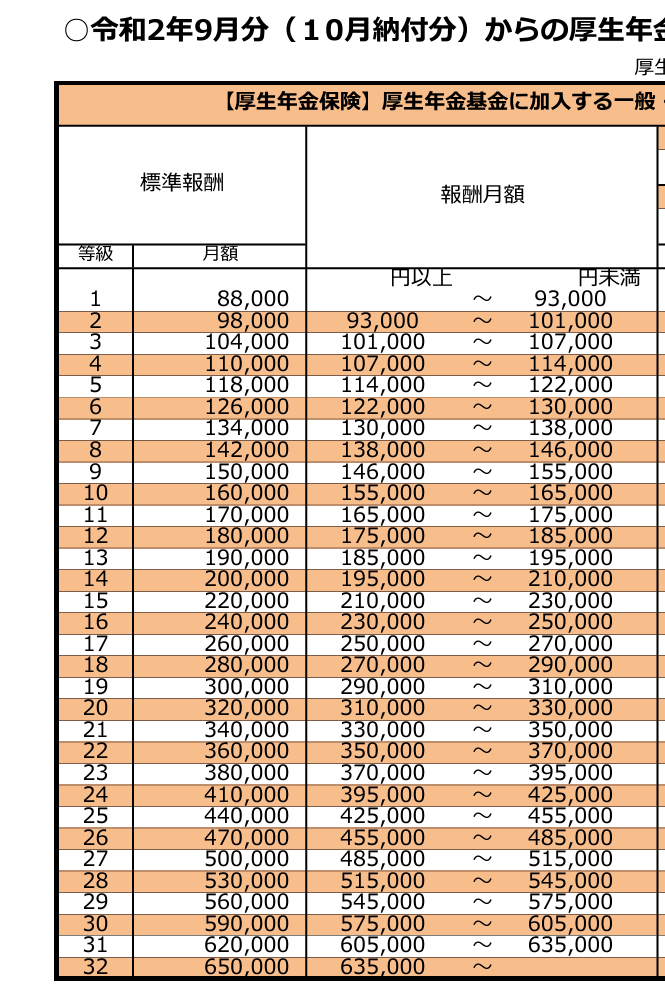
それから、これでは、高給取りは厚生年金もバカ高くなるので上限が設定されています。月給の上限32等級65万円です。月給200万円の人でも65万円にされます。下の等級表を見てください。
ボーナスの上限は1回150万円。夏冬の2回なら300万円。春夏冬の3回なら450万円です。4回からは手当として給与の方に入れます。
ボーナスも厚生年金額の計算に入れたので年金が増える? 官僚はそんなに甘くありません。上の係数1は7.125/1000、係数2は5.481/1000としっかりと減らしています。連続性は重要です。
初任給を貰った40年も前の給料はそのままではインフレで今の価値にならない。それで再評価率と言うものをかけて補正もしている。
さて、上の式を段々バラして行きます。
総額は、【加入期間の【月給】の平均x加入期間】ですね。よって、年金額は
加入期間の【月給】の平均x加入期間x係数1
です。
もう一度最初の式で言えば、厚生年金額は
加入期間の
給料の総額x係数1
大卒なら月給の総額2億円ほどなので(ボーナスは入れない)、係数1の約7/1000を掛けると140万円ほど。月に11万円強。これに基礎年金7万円弱を足して約18万円(2024年度)。まあ、大体合ってます。
厚生年金の計算手順
④報酬月額 → ③標準報酬月額 → ②平均標準報酬月額 → ①厚生年金額
【①厚生年金額】です。
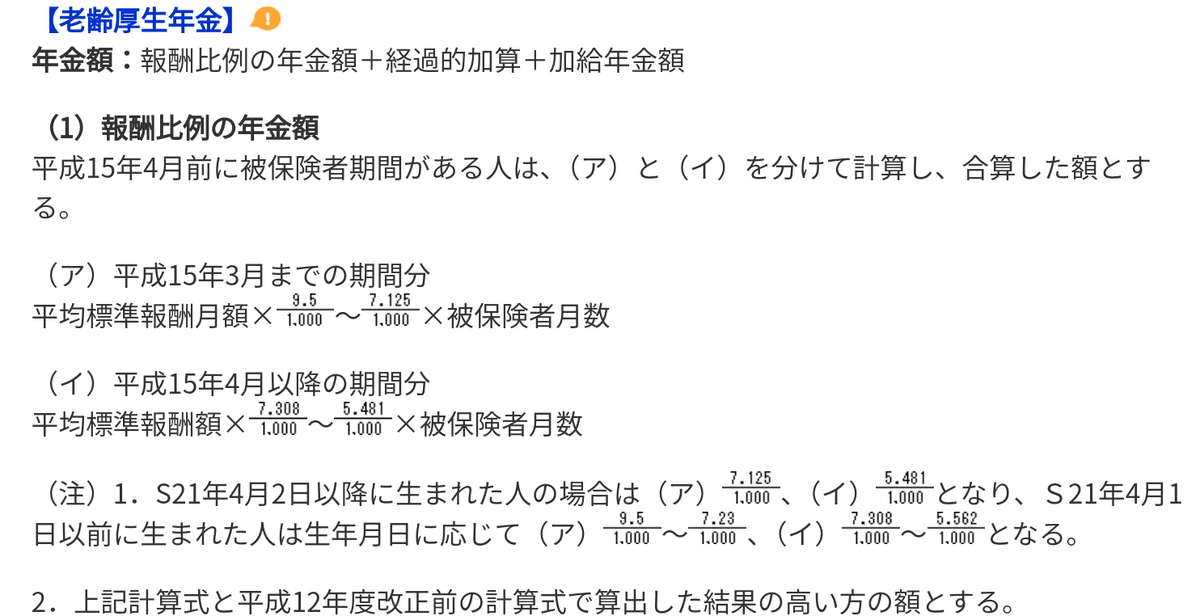
厚生年金額=②平均標準報酬月額† × 7.125*/1000 × 平成15年3月までの加入期間の月数
(平均標準報酬月額は平成15年3月以前の加入期間における各月の標準報酬月額の総額を平成15年3月以前の加入期間の月数で割って求めます(※昭和21年4月1日以前に生まれた方は、給付乗率が異なります))
† 月給が1万円の時代をそのまま計算すると年金額が極端に減るのでそれを修正すべく再評価率を導入しています。再評価率は下記に有ります。
https://www.nenkin.go.jp/service/jukyu/kyotsu/nenkingaku/20150401-01.html
②平均標準報酬月額→ ②平均標準報酬月額x再評価率
平成15年(2003)4月以降
⑤平均標準報酬額 × 5.481※/1000 × 平成15年4月以降の加入期間の月数
【②平均標準報酬月額】
平均標準報酬月額 =「被保険者であった期間の③標準報酬月額の合計」÷「被保険者であった期間の月数」
年金額の計算の基礎となるものです。
この式は、2003年度以降、ボーナスを含んだ⑤に変わります。名前も平均標準報酬額に変更。「月が抜けただけです」
【③標準報酬月額】
④の報酬月額から標準化したもの。④報酬月額を【標準報酬等級表】にあてはめて求めます。
【④報酬月額】
「報酬月額」とは、会社から支給される毎月の基本給に「役付手当」「通勤手当」「時間外手当」など、報酬の範囲に含まれる種々の手当を加えた1カ月の総支給額のこと。③標準報酬月額を算定するための基準となる額です。報酬月額は、原則として4月~6月に支給された報酬の平均額で決定。
【⑤平均標準報酬額】
2003年度以降ボーナスも含めて計算するようになった。②が変更されたもの。
平均標準報酬額は、平成15年(2003年)4月以後の厚生年金被保険者期間に係る
(被保険者であった期間の(「各月の③標準報酬月額の総額」と⑥「標準賞与額の総額」)の合計額) ÷ 厚生年金被保険者期間の月数
【⑥標準賞与額】とは、実際の税引き前の賞与の額から1千円未満の端数を切り捨てたもので、支給1回(同じ月に2回以上支給されたときは合算)につき、150万円が上限となります。 (150万円を超えるときは150万円とされます。)2023/08/14
https://www.jinji.go.jp/shogai-sekkei/kotekinenkin-seido/2-5.html
ボーナスも一回の上限を150万円として加えられるようになった。普通は夏冬2回だから、上限300万円。
但し、3回の組織もあるので
【月給63万5000円(32等級の65万円で計算される)で、賞与150万円を年3回受け取っているとすれば、年収は1212万円です。この場合、年金計算の基準となる標準報酬額は102.5万円*となります】
* (65x12+150x3)/12
そのままでは厚生年金が増えてしまうので、係数を7.125から5.481に減らした。もし、これで厚生年金が上がっても当然、現役の時の保険料支払いも増えているはず。
なお、4回目以上のボーナスは手当として給与の方に移される。
【厚生年金保険で標準報酬月額の対象となる報酬は、基本給のほか、能率給、奨励給、役付手当、職階手当、特別勤務手当、勤務地手当、物価手当、日直手当、宿直手当、家族手当、休職手当、通勤手当、住宅手当、別居手当、早出残業手当、継続支給する見舞金等、事業所から現金または現物で支給されるものを指します。
なお、年4回以上支給される賞与についても標準報酬月額の対象となる報酬に含まれます。】
厚生年金の最大値
ここでは「公的年金」を「基礎年金(一階)+厚生年金(二階)」の意味で使います。
尚、基礎年金は国民年金とも呼びます。
厚生年金の最大値は簡単に求まります。
2003年から、ボーナスも算入するようになるのですが、簡単のため、①式で近似します。
④報酬月額 → ③標準報酬月額 → ②平均標準報酬月額 → ①厚生年金額
④報酬月額63万5千円以上は全て③標準報酬月額65万円。
最大値なので、
②平均標準報酬月額も、65万円。
厚生年金額=②平均標準報酬月額 × 7.125/1000 × 平成15年3月までの加入期間の月数(満額には40年)
=65万円x0.00715x480ケ月=2230800=約223万円
月額 約18万6千円
基礎年金は保険料を納めた月数で受給額が決まり、2023年(令和5年)度の満額は月額6万6,250円(67歳以下の場合)です。満額は40年加入。
公的年金 月額最大値= 18万6千円+6万8千円= 【25万円4千円】*
但し、これは最初に書いたように近似値です。
*2024年度です。
2003年以降も計算してみます。
⑤平均標準報酬額が上がるので、
係数は7.125から5.481に下がります。
2003年度から40年間働くとして、厚生年金の最大値は:
上限:
40年間の収入は、
給料 65万円x480ヶ月=31200万円
ボーナス 300万円x40年=12000万円
この場合、年収は1080万円。たとえ、年収5000万円でも、上限はこれです。
31200+12000=43200万円
43200万円/480=90万円
⑤90万円× 5.481/1000 ×480=237万円 厚生年金
月額 19万7500円
基礎年金を加えて、
19万7500円+6万8000円 = 【26万5500円】
2003年以前と大差ないですね。
実は、上の【厚生年金】は、計算式通りに面倒臭い事をしたのですが、最高値なので、平均を取る必要はなく、年収そのもので良かったのです。
【⑤平均標準報酬額】
(「各月の③標準報酬月額の総額」と⑥「標準賞与額の総額」)の合計額) ÷ 厚生年金被保険者期間の月数
は、780万円+300万円=1080万円
⑤1080万円x5.481/1000 ×40年=237万円
ですね。
但し、これはあくまで40年間働いた場合です。
中卒で就職し、70歳の限界まで働けば、
「中学卒業後16歳で就職した場合でしょう。
年収1212万円で16歳から70歳までの54年間(648ヶ月)、厚生年金に加入したと仮定してみます。
厚生年金の額は次のとおりです。
102.5万円(標準報酬額)×5.481/1000×648ヶ月=約364万円(年額)
※加入期間はすべて平成15年4月以降と仮定
※加入期間はすべて平成15年4月以降と仮定
厚生年金の最高額は月額約30万円、基礎年金を合わせると約37万円となります。」
有り得ませんけどね。
ついでに、
ボーナスは年3回まで平均標準賞与額とすることが認められています。Dr.Yも春夏冬のボーナスを貰っていましたが、春は寸志みたいなものでしたから、3回とも150万円以上なんて企業はそんなにないとは思いますが、一応計算しておきます。
平均標準報酬額×5.481/1000×480(40年間×12カ月)
平均標準報酬額は、月額で平均標準報酬月額+平均標準賞与額/12
平均標準報酬月額の上限=最大値は32等級65万円
平均標準賞与額の上限=最大値は450/12万円=37.5万円
平均標準報酬額は、65+37.5=102万5千円 年額1230万円
102万5千円×5.481/1000×480(40年間×12カ月)=269万6652円
月額 22万4721円
基礎年金を加えて
6万8000円=29万2千721円
平均標準報酬額とは
「各月の「標準報酬月額」と「標準賞与額」の総額を被保険者期間の月数で割った金額です」
尚、厚生年金は会社と折半で掛け金を払うのでサラリーマンである事が条件になります。
定年後も再雇用されれば、上限は70歳です。
給付は65歳から。75歳まで繰り下げれば給付は多くなります。多い給付には多くの税金や社会保障料が掛かる事を忘れてはいけません。名目は増えても、手取りが増える保証はありません。
平成19年3月31日までは、原則、どちらを受けるか選択することとなっていましたが、平成16年の年金制度改正により、平成19年4月1日からは、自分自身が納めた保険料を年金額に反映させるため、65歳以上で遺族厚生年金と老齢厚生年金を受ける権利がある方は、老齢厚生年金は全額支給となり、遺族厚生年金は老齢厚生年金に相当する額の支給が停止となります。
https://www.nenkin.go.jp/service/jukyu/izokunenkin/jukyu-yoken/20150424.html
付記
世代で厚生年金の計算式の乗率が違います。
「加入期間が延びてもこれ以上給付水準が高くならないよう、給付乗率や定額単価も見直しが行われました。
具体的には、大正15年4月2日から昭和21年4月1日以前生まれの人の給付乗率や定額単価は、生年月日が若くなっていくほど逓減していきます。」
世代別乗率
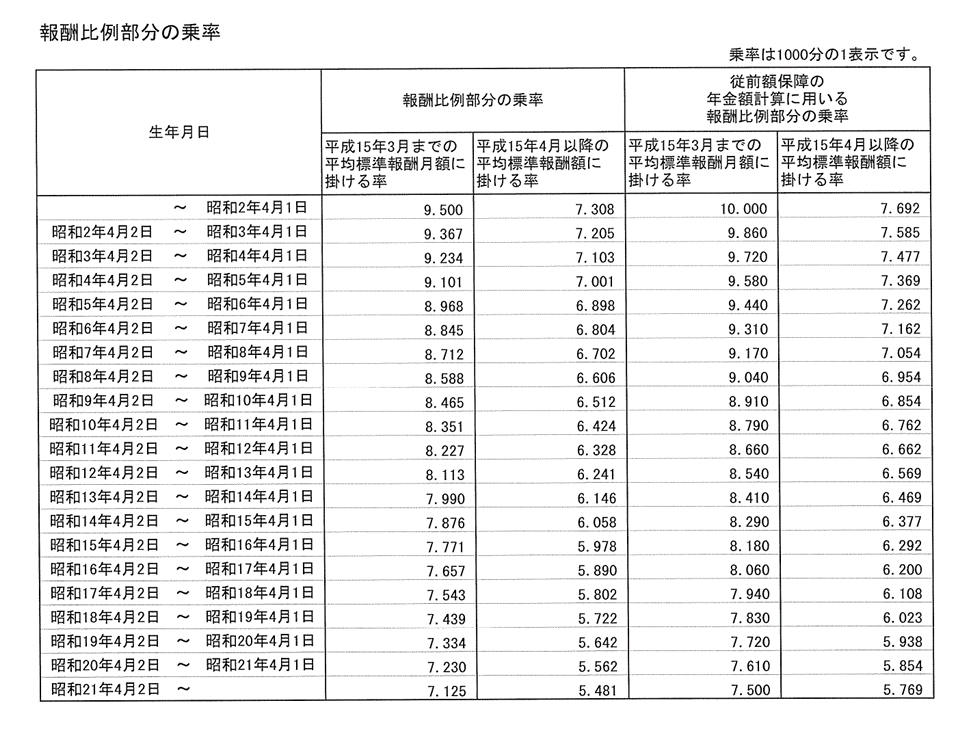
https://www.nenkin.go.jp/service/jukyu/kyotsu/nenkingaku/20150401-01.html
乗率
XXXXXXXXXXX~ 昭和2年4月1日 9.500
昭和2年4月2日 ~ 昭和3年4月1日 9.367
昭和3年4月2日 ~ 昭和4年4月1日 9.234
昭和4年4月2日 ~ 昭和5年4月1日 9.101
昭和5年4月2日 ~ 昭和6年4月1日 8.968
昭和6年4月2日 ~ 昭和7年4月1日 8.845
昭和7年4月2日 ~ 昭和8年4月1日 8.712
昭和8年4月2日 ~ 昭和9年4月1日 8.588
昭和9年4月2日 ~ 昭和10年4月1日 8.465
昭和10年4月2日 ~ 昭和11年4月1日 8.351
昭和11年4月2日 ~ 昭和12年4月1日 8.227
昭和12年4月2日 ~ 昭和13年4月1日 8.113
昭和13年4月2日 ~ 昭和14年4月1日 7.990
昭和14年4月2日 ~ 昭和15年4月1日 7.876
昭和15年4月2日 ~ 昭和16年4月1日 7.771
昭和16年4月2日 ~ 昭和17年4月1日 7.657
昭和17年4月2日 ~ 昭和18年4月1日 7.543
昭和18年4月2日 ~ 昭和19年4月1日 7.439
昭和19年4月2日 ~ 昭和20年4月1日 7.334
昭和20年4月2日 ~ 昭和21年4月1日 7.230
昭和21年4月2日 ~ 現在まで 7.125
年収10万円の時代では厚生年金受給額への寄与は薄い。月給13800円の時代。これの補償は「再評価率」で行い、現在値に変換する。再評価率も上の乗率と同じ年金機構のホームページにある。
年金収支
2021年度
給付額55.7兆円ー保険料39.8兆円ー国庫負担13.2兆円†= 2.7兆円
2.7兆円の赤字です
†国庫負担とは消費税による負担。
消費税の税収(国税分)は、2021年度予算で21.9兆円です。
「公的年金財政状況報告」で検索すると出てきます。
上の数字とちょっとだが違う。
給付金 53兆3590億円
保険料収入 39兆9491億円
国庫負担 13兆2880億円
2021年度単年度収入状況
公的年金財政状況報告-令和3(2021)年度-
ここ↓も重要。
将来の人口予測
2040年
現役人口(20歳ー64歳)が、2040年には1000万人減少。
RIETI - 「2040年問題」「2054年問題」をどう乗り切るか
2040年予測
現役人口(20歳ー64歳)5,542万人
65歳以上人口 3,921万人
総人口 11,092万人
つまり、現役は1000万人減る。
65歳以上人口は400万人増える。
保険料は減り、給付額は増える。
総人口は1400万人減少。
つまり、年金財源の消費税も減る。
統計局ホームページ/令和4年/統計トピックスNo.132 統計からみた我が国の高齢者−「敬老の日」にちなんで−/1.高齢者の人口
その他
Copilot回答(に修正を加えた)
「1971年3月までに生まれた方々は、学生時代に国民年金の保険 料を払っていなかった可能性があります。当時、国民年金は「任意加入」の制度でした。
この世代 は、大学時代に国民年金に入っていなかった場合、「任意未加入者」として扱われ、老齢基礎年金の受給額に影響を及ぼす可能性があります。大学時代の2年間未加入だった場合、老後の年金額が年間6万円以上も減少することがあります。」
強制加入は1991年から。
老齢厚生年金の定義
老齢厚生年金として、報酬比例部分と経過的加算と加給年金額を合計した金額が受給できます。
老齢厚生年金額=①定額部分+②報酬比例部分+③経過的加算+④加給年金額
かなりデタラメな、継ぎ足し定義だ。
定常部分②と、経過的措置部分①≒③、例外部分④が全部足しこまれている。
①特別支給の老齢厚生年金について
昭和60年の法律改正により、厚生年金保険の受給開始年齢が60歳から65歳に引き上げられました。受給開始年齢を段階的に、スムーズに引き上げるために設けられたのが「特別支給の老齢厚生年金」の制度です。
「特別支給の老齢厚生年金」には、「報酬比例部分」と「定額部分」があります。
②本来の老齢厚生年金です。
③厚生年金の経過的加算額とは?
特別支給の老齢厚生年金の定額部分として計算した額から厚生年金保険の被保険者期間のうち昭和36年4月以降で20歳以上60歳未満の期間の老齢基礎年金相当額を算出し、定額部分から差し引いたもの。2024/08/19
④加給年金
受給要件と加給年金額
厚生年金保険の被保険者期間が20年(※)以上ある方が、65歳到達時点(または定額部分支給開始年齢に到達した時点)で、その方に生計を維持されている配偶者または子がいるときに加算されます。
保険料
厚生年金保険の保険料は、毎月の給与(標準報酬月額)と賞与(標準賞与額)に共通の保険料率をかけて計算され、事業主と被保険者とが半分ずつ負担します。
厚生年金保険の保険料率は、年金制度改正に基づき平成16年から段階的に引き上げられてきましたが、平成29年9月を最後に引上げが終了し、厚生年金保険料率は18.3%で固定されています。詳しくは、厚生労働省ホームページ(外部リンク)をご覧ください。

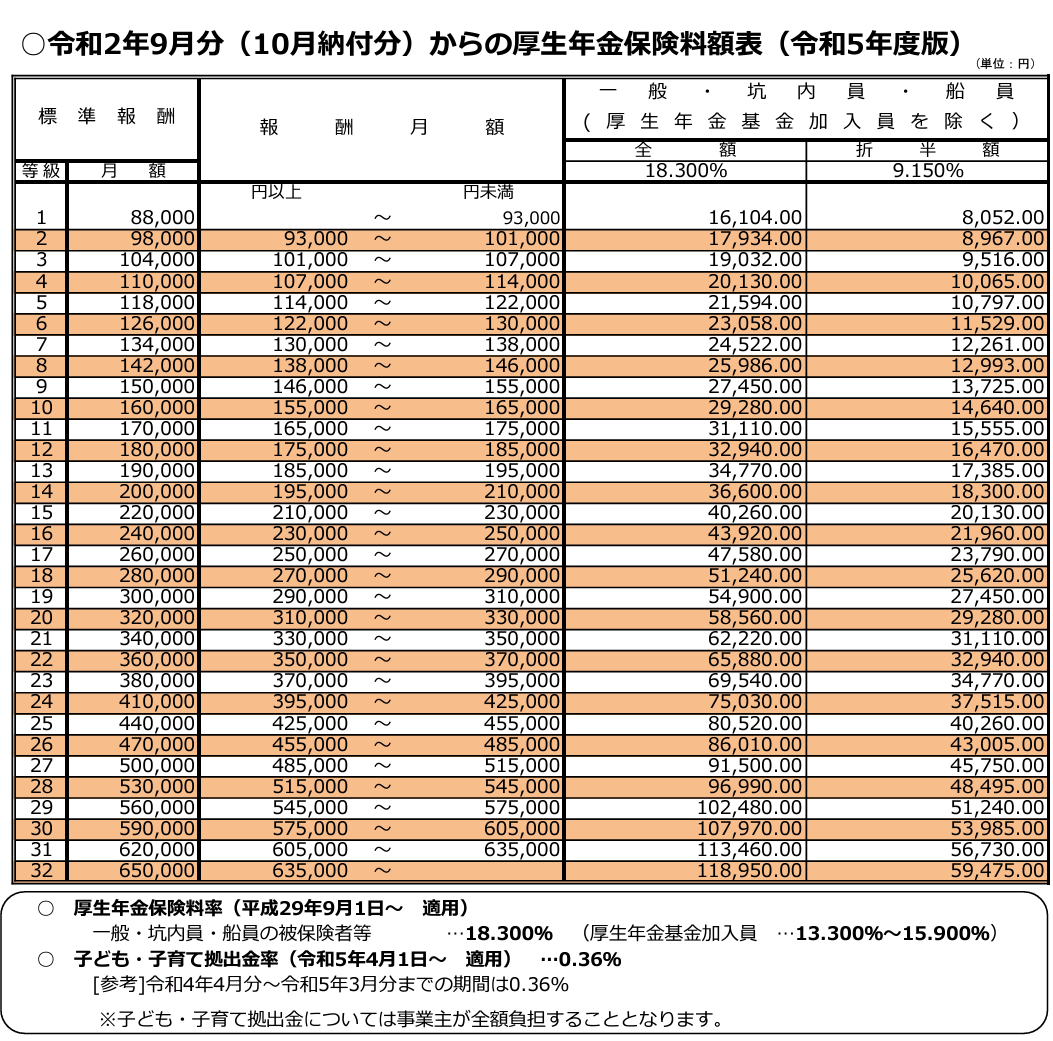
参考
○令和2年9月分(10月納付分)からの厚生年金保険料額表(令和6年度版)
保険料額は、標準報酬月額や標準賞与額に18.3%を掛けた額です。2021/04/22
- 月々の給与にかかる保険料:標準報酬月額×18.3%
- ボーナスにかかる保険料:標準賞与額×18.3%
